来源:华尔街见闻
大摩觉得,OpenAI与甲骨文云的五年收入复合增速预测(108%与75%)在好意思股75年历史中从未出现。历史来看,90年代末到00年代初的电信投资潮,终末留住的是产能多余和停业案例。AI数据中心属于超支率极高的“大工程”,且无数融资与股权激励正稀释鼓吹价值。
ChatGPT在2022年底把生成式AI推到民众视线后,投资端的变化更快:企业在AI硬件、数据中心上的进入力度,还是接近好意思国历史上几次最大的投资波澜。市集随之抛出一堆漂亮的收入弧线,但问题也变得明锐——这些预测到底有多大要率能实现,值不值得为此付出本钱和时刻成本?
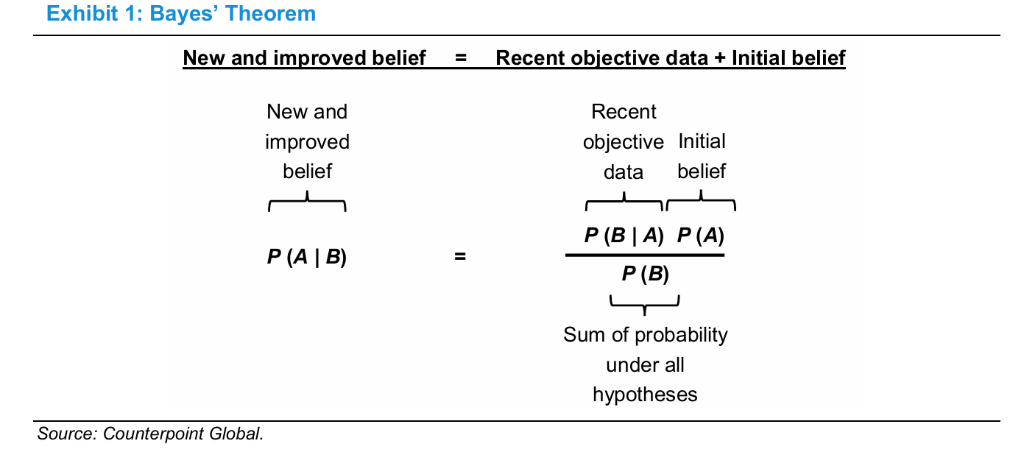
据追风往来台音信,摩根士丹利投资管理旗下Counterpoint Global的Michael J. Mauboussin在10日的诠释中口快心直地给出顺引子:评估这类前瞻判断,应该“starting with an initial belief and updating that belief as new results appear”,也即是“贝叶斯公式”:“新论断 = 运转判断(先验概率) × 新笔据带来的调遣统共(似然比)”。
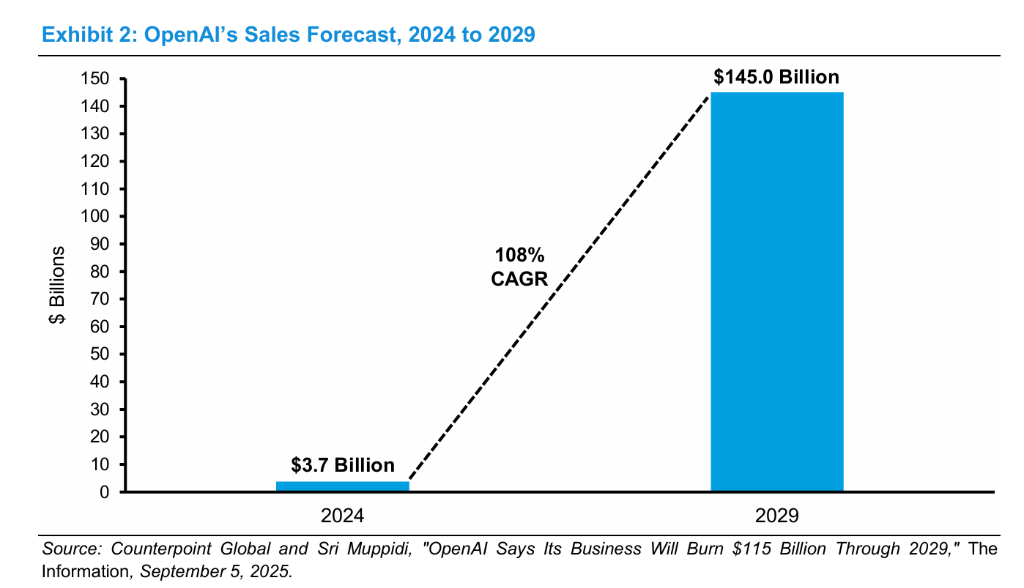
沿着这套框架,诠释把两个最受见谅的预测放回历史散播里:OpenAI从2024年37亿好意思元收入到2029年1450亿好意思元(对应5年108%复合增速),以及甲骨文云业务从2025财年100亿好意思元到2030财年1660亿好意思元(5年75%复合增速)。论断尽头不客气:在1950-2024年的好意思国上市公司样本里,这种体量起步的公司,没东谈主作念到过。
更极重的是,AI基础才略不是“多买几台工作器”这样浅薄。数据中心开发实质是大工程,而大工程有我方的基准失败率:预算超支、工期延误、收益不达预期险些是常态。诠释还顺遂把这轮密集的往来与“扩产宣言”放进竞争策略里诠释:它们可能不仅仅为知足需求,亦然在向敌手发信号、试图威慑潜在进入者——但这种先发式押注自身就带着高风险。
先把OpenAI的预测放进历史散播:108%复合增速在样本里是“空缺”
诠释用的参照系很具体:挑出1950-2024年好意思国上市公司中,肇端收入在20亿-50亿好意思元(按2024年好意思元口径)的一组公司,样本接近18900个“公司-技能”不雅察值。这个组别的5年收入复合增速均值只好7.0%,尺度差10.6%。
OpenAI的预测意味着:从2024年37亿好意思元到2029年1450亿好意思元,5年复合增速108%。诠释的说法很硬——在以前四分之三个世纪里,莫得上市公司作念到过这种速率。即便用正态类似去刻画,这亦然接近9.5个尺度差的成果,概率极低;而且历史增速散播自身并不投诚正态,尾部更“肥”,但依旧改动不了“险些不可见”的论断。
一个细节很值得玩味:因为样本里“从未发生”,基准概率会酿成0,贝叶斯公式自身就没法胜仗用。诠释袭取了常见的启发式处理(举例3/N、Laplace smoothing),获取的运转概率也仍然低于千分之一。
笔据照委果“抬概率”,但抬到哪一步,诠释莫得替你乐不雅
诠释也承认,基准概率不是铁律,寰球会变。它给了两条能把OpenAI得胜概率从“接近0”往上推的笔据:
扩散速率:ChatGPT用2个月达到1亿用户;对比之下,TikTok是9个月、Instagram是28个月、Facebook是4.5年;互联网达到1亿用户用了7年,手机16年,电话75年。即便计划东谈主口变化,这个速率仍属历史忽视。诠释同期提醒:用户不等于收入,好多东谈主并不付费。 短期收入增速:OpenAI瞻望2025年收入约130亿好意思元,同比增速约250%。这远高于衔尾五年的平均复合增速。但诠释紧接着把“乐不雅领域”钉住了:公司越大,增速的波动经常越小,思捏续保管高增速会越来越难。况且,OpenAI还给出了2030年2000亿好意思元的收入预测——把窗口往后鼎新,2025-2030年的5年复合增速仍有72.7%。
诠释再用肇端收入100亿-150亿好意思元的参照类(约3700个不雅察值)去对照,论断仍是:没东谈主作念到过;就算把肇端收初学槛放宽到至少65亿好意思元、样本扩大到16400多个不雅察值,照旧没东谈主作念到过。
增长不等于价值:现款流缺口与股权激励会把“高增长故事”拉回融资推行
诠释在这里换了一个更推行的提醒:增长自身不创造价值。它对“总可工作市集(TAM)”的界说也带了拘谨——不是“能卖若干”,而是“在创造鼓吹价值的前提下,要是占到100%份额能有若干收入”;中枢门槛是投资陈述是否跨越本钱成本。
在OpenAI案例里,诠释胜仗把拘谨摆到台面上:
2025年解放现款流据称为-90亿好意思元,并瞻望2026年为-170亿好意思元。在这种情况下,要保管“高速膨胀+重进入”,险些势必需要捏续向外部投资者融资。 职工薪酬中很大一部分是股权激励(SBC):估算2025年SBC跨越收入的45%,折算到职工层面约为每东谈主每年150万好意思元的速率,而且是大型科技公司IPO前SBC刊行强度的7倍。这些信息并不胜仗含糊收入预测,但它把一个常被忽略的问题推到台前:就算收入增长杀青了,本钱结构、融资条件和稀释成本,也可能决定“鼓吹到底拿到什么”。
甲骨文云的1660亿打算:签了单是上风,但托付与融资是硬拘谨
甲骨文的叙事来自另一类笔据:公司在2025年晓谕了多笔数十亿好意思元级别的云基础才略合同,显耀推高“Remaining Performance Obligations”(已签客户公约对应的改日收入)。管理层据此预测云业务收入从2025财年100亿好意思元增长到2030财年1660亿好意思元,对应5年75%复合增速。该云业务在2025财年约占甲骨文总收入574亿好意思元的17%。
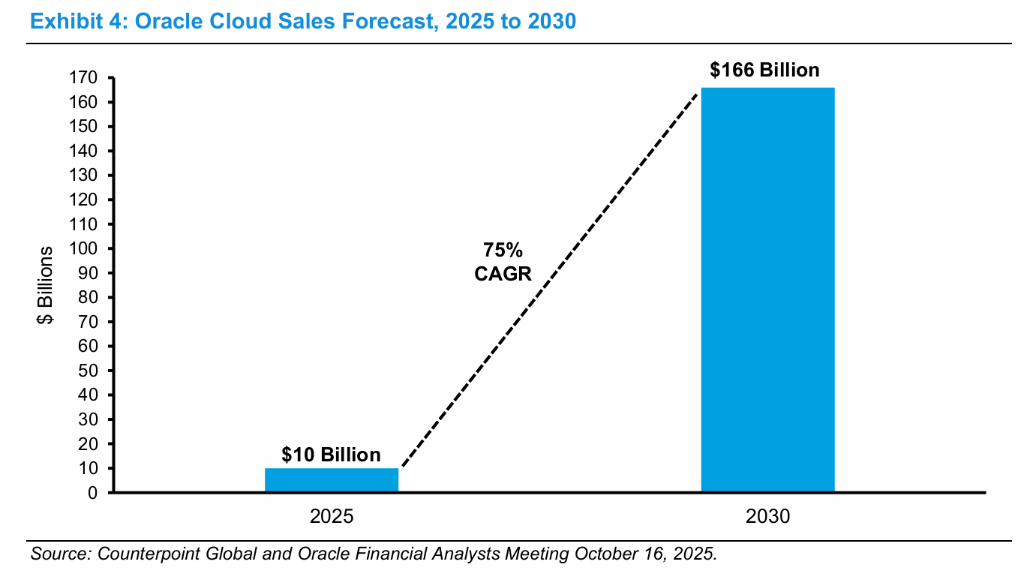
诠释仍然先拿基准概率去压一遍:在以前75年里,肇端收入达到100亿好意思元以上的公司,莫得一家能在五年里跑出这种增速;哪怕把肇端收入阈值降到56亿好意思元以上,仍然莫得。
它还给出一个更逼近甲骨文云体量的参照类:肇端收入80亿-120亿好意思元,样本约4400个不雅察值,平均5年复合增速5.7%,尺度差9.6%。诠释也提醒,这是拿“公司业务部门”去对比“公司举座”,并非十足同口径。
甲骨文的不同点在于:RPO鸿沟照实不错让你在基准概率上作念修正,但诠释强调,修正不成只看订单,还得同期量度——为增长配套的融资需求、敌手方风险,以及基础才略落地可能出现的延伸。
AI数据中心是典型“大工程”,而大工程的基准得胜率并不站在你这边
AI进入的“主战场”落在硬件和数据中心。诠释提到,OpenAI与甲骨文同为“Stargate Project”的互助方,该神情瞻望到2029年在AI基础才略上进入最高可达5000亿好意思元。
关节在于:AI数据中心和传统数据中心不同,硬件更贵,用电需求显耀更高,也更依赖冷却系统。瓶颈很推行——电力接入、专用硬件供给。
诠释用Bent Flyvbjerg收罗的16000个大型神情数据库作念参照,成果险些是“劝退级别”:
47.9%的神情能在预算内完成; 预算内且如期完成的只好8.5%; 预算内、如期且实现预期收益的仅0.5%。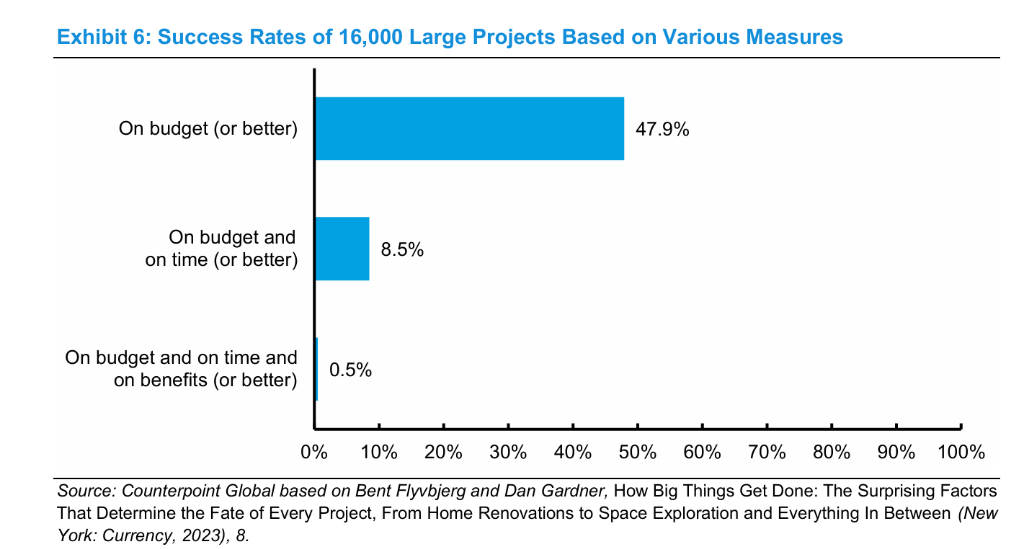
它给出的启示很胜仗:别把“按算计落地”当默许选项。需要盯住电力、芯片和引诱等关节瓶颈;同期,模块化联想相对更容易得胜,但在AI需求快速增长、竞争者争抢率先身位的环境里,“慢思快干”并辞谢易奉行。
密集往来与扩产宣言,可能是一次“先发威慑”的竞争实验
诠释统计,OpenAI在2025年约莫晓谕了15笔与基础才略开发有关的往来。与此同期,Alphabet、Amazon、Microsoft等超大鸿沟云厂商上调了本钱开支预期,Anthropic、CoreWeave等也作念出大额进入答应。
作家把这股激越放回历史里对照:90年代末到00年代初的电信投资潮,终末留住的是产能多余和停业案例。今天固然也有“需求还远没到天花板”的一面——诠释援用的数据是,2025年下半年全球AI扩散率(使用过GenAI居品的东谈主群占比)只好16%。
简直有道理的是它对动机的想到:这波看成可能部分源于一种战术信号——用大鸿沟的产能答应去锁定市集、威慑竞争者和潜在进入者。诠释征引波特的“先发式扩产(preemptive strategy)”宗旨,同期也把风险写昭着:这是在市聚集局尚未开朗前,提前答应无数资源;要是没能吓退敌手,可能激勉更热烈的浪掷战。更推行的分化是融资才智:初创AI公司需要不休外部输血,亚马逊、谷歌、Meta这类巨头则领有更充裕的现款流,耐受度十足不同。通过2025年,本钱还在供给,但诠释明确说了:这件事会变。
这份诠释简直思让你作念的事:把故事拆成概率,随数据改口
诠释反复强调的不是“看空AI”,而是把判断经过改成可更新的概率问题:先用基准概率给狂热设门槛,再用扩散速率、简直收入、工程程度、融资条件去少量点修正。它也强调我方不提供投资提议——但它提供了一个更难自欺的来源:当预测落在历史样本从未出现的区域,乐不雅自身就需要笔据,而且需要捏续的笔据。
 ]article_adlist-->
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:何俊熹 开云体育